Finanzas personales · 6 min de lectura
Fondo de emergencia: cuánto necesitas y cómo armarlo paso a paso
Un imprevisto no debería convertirse en una deuda. Te explicamos cuánto juntar, dónde guardarlo y cómo empezar aunque hoy ahorres poco.
Qué es un fondo de emergencia
Es dinero apartado solo para imprevistos: una reparación urgente, un problema de salud, la pérdida del trabajo o un mes sin clientes. No es para vacaciones ni para aprovechar una oferta. Su función es que un golpe inesperado no te obligue a endeudarte con la tarjeta o a pedir prestado.
Cuánto necesitas
La recomendación más habitual es juntar el equivalente a 3 a 6 meses de tus gastos esenciales, es decir, lo que necesitas para vivir: vivienda, servicios, comida, transporte, salud y pagos mínimos de deudas. No se calcula sobre tu sueldo, sino sobre lo que gastas en lo imprescindible.
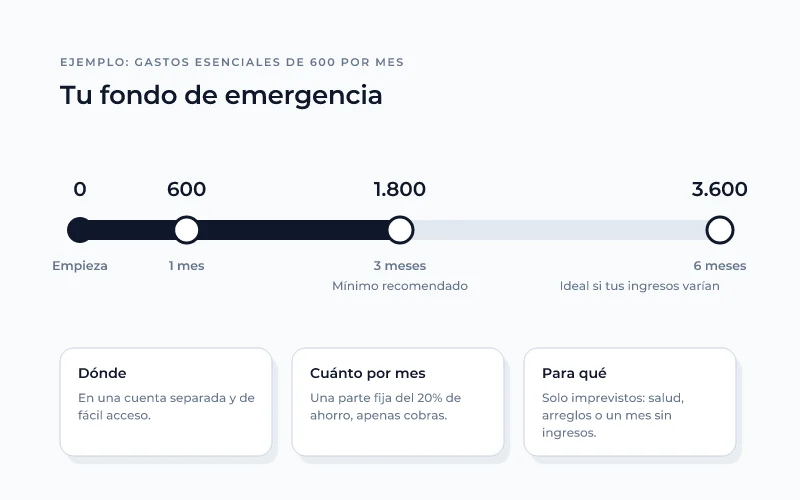
- 3 meses si tienes un ingreso estable y pocas personas a cargo.
- 6 meses o más si trabajas por tu cuenta, tus ingresos varían o mantienes a tu familia.
Dónde guardarlo
El fondo de emergencia tiene que cumplir tres condiciones:
- Separado de la cuenta que usas todos los días, para no gastarlo sin darte cuenta.
- Disponible rápido: si lo necesitas, tiene que estar en tus manos en uno o dos días.
- Con bajo riesgo: no es dinero para especular, porque podrías necesitarlo justo cuando su valor bajó.
En qué moneda o instrumento conviene mantenerlo depende de tu país y de tu situación; si tienes dudas, consúltalo con un asesor financiero.
Cómo armarlo paso a paso
- Calcula tus gastos esenciales de un mes y multiplícalos por 3. Esa es tu primera meta.
- Empieza con una meta chica: un mes de gastos. Llegar a ella rápido te da impulso para seguir.
- Automatiza el aporte: transfiere una cantidad fija el mismo día que cobras, antes de gastar.
- Suma los ingresos extra: aguinaldo, bonos o un trabajo puntual pueden acelerar mucho el camino.
- Mide tu avance cada mes. Ver la barra crecer es la mejor motivación.
Cuándo usarlo (y cuándo no)
Antes de tocarlo, hazte una pregunta: ¿es urgente, necesario e inesperado? Si las tres respuestas son sí, es una emergencia. Un cambio de celular o un viaje no lo son: para eso conviene una meta de ahorro aparte.
Si lo usas, no pasa nada: para eso está. Lo importante es volver a completarlo antes de retomar otras metas.
En resumen
Junta entre 3 y 6 meses de tus gastos esenciales, en un lugar separado, disponible y de bajo riesgo. Empieza por un mes, automatiza el aporte y úsalo solo para emergencias reales. Es la base de cualquier plan financiero: sin él, cualquier imprevisto te hace retroceder.